
💡この記事ではこんなことが分かります:
・我が家が45歳でセミリタイアする場合の具体的な前提
・住宅ローン、国保、介護、家電買い替えなどまで含めた試算結果
・1.1億円あれば本当に一生安心なのか
・インフレによって結果がどのくらい変わるのか
こんにちは、yushiです。夫婦でセミリタイア(サイドFIRE)を目指しながら資産形成を続けている子なしのアラフォーです。我が家は3年後、私45歳・夫43歳のタイミングで、夫婦そろってセミリタイアすることを目標にしています。
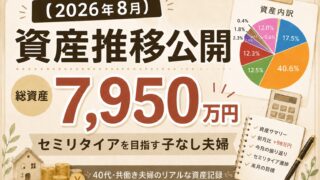
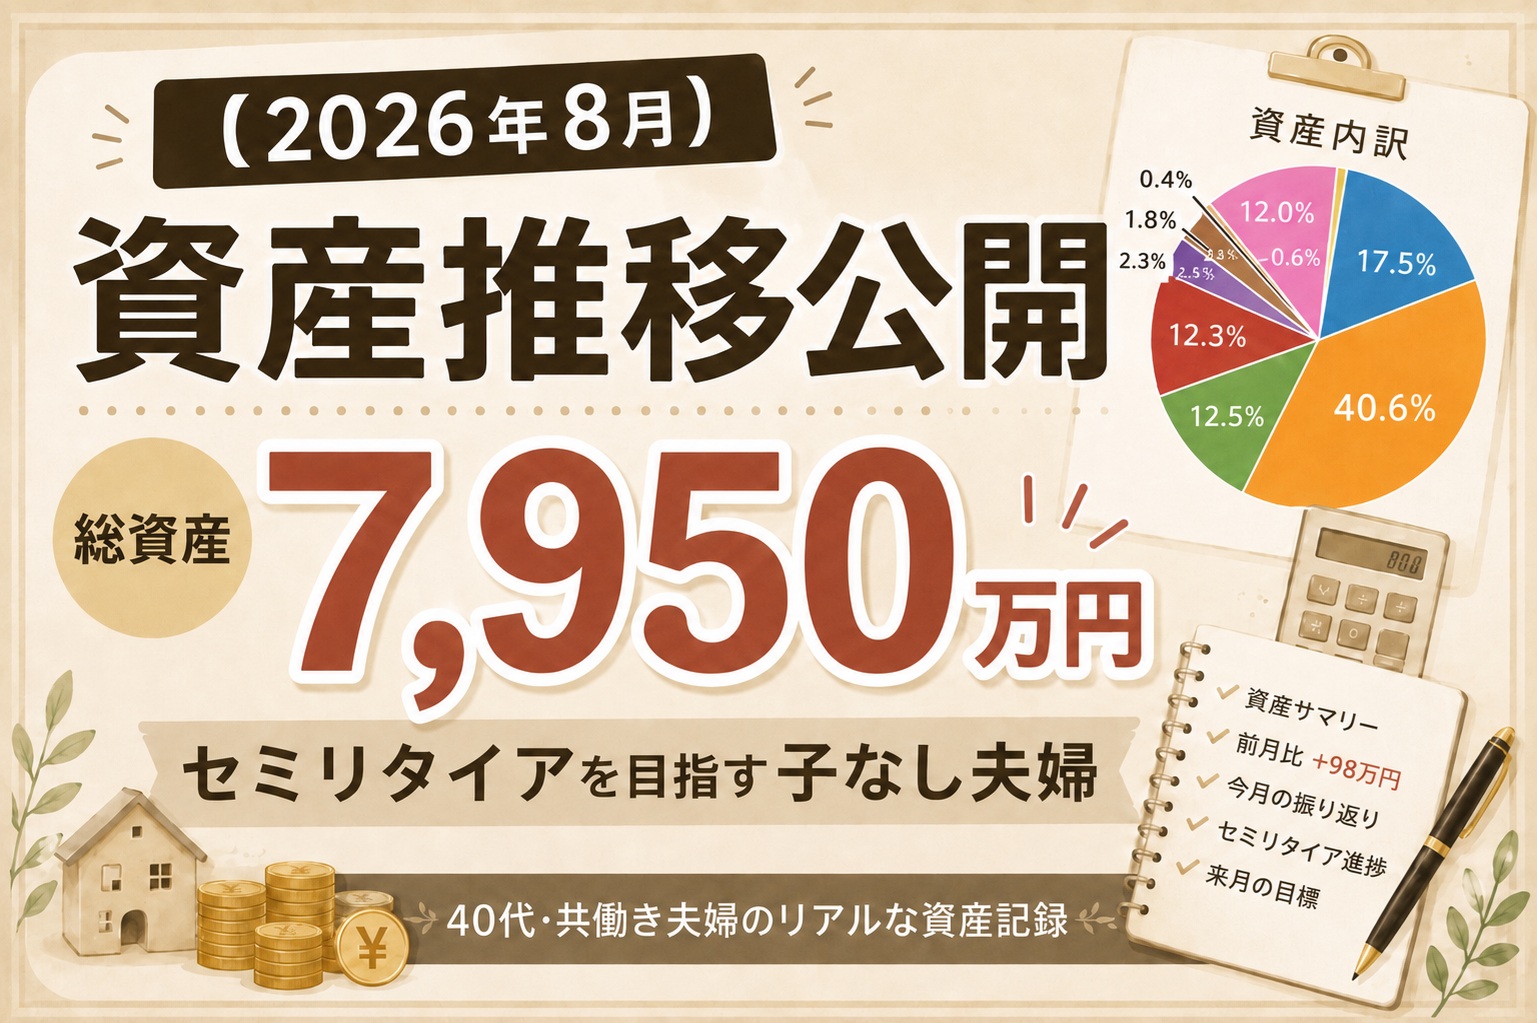
2026年8月末の金融資産は約7,950万円。目標にしているのは、3年後の1億1,000万円です。
💡直近の資産状況についてはこちらに書いています↓
これまで私は「1.1億円あれば、さすがに安心して会社員を辞められるだろう」と考えていました。
では、なぜ1億円ではなく1.1億円なのか。今回は、現在の生活費やセミリタイア後の働き方を改めて考察し、95歳前後までの資産推移を計算し直してみました。
実はこの試算、以前書いた「40代で週2勤務になったらどうなる?」という記事で一度行ったものがベースになっています。今回は、生活費や年金、住宅ローンの前提などを今の状況にあわせて見直し、内容をブラッシュアップしました。
💡以前の試算はこちらに書いています↓

結果を先にお伝えすると「1.1億円でも安心はできない」という形になりました。
今回のシミュレーション条件
まず、私が今回の試算に使った条件を一覧化しました。
| 項目 | 今回の前提 |
|---|---|
| セミリタイア開始 | 2029年 |
| 開始時の年齢 | 妻45歳 夫も同時に。 |
| 開始時の金融資産 | 1億1,000万円 |
| iDeCo | 1.1億円に含む |
| 現在の生活費 | 月43万円(年516万円) |
| 住宅ローン | 月約10万円。生活費43万円に含む |
| 保険料 | 月約8.2万円。生活費43万円に含む |
| セミリタイア後の仕事 | 夫婦とも60歳まで |
| 労働収入 | 1人あたり年約131万円、夫婦で約262万円 |
| セミリタイア後の社会保険 | 厳しめに見るため、夫婦とも国保+国民年金で試算 |
| 公的年金 | それぞれ65歳から月10万円を想定 |
| 旅行費 | 年50万円。85歳以降はゼロ |
| 犬の飼育費 (願望) | 年48万円。妻50〜75歳 |
| 介護費 | 夫婦合計600万円を按分 |
| 車 | 長期で合計約300万円を買い替え費用として計上 |
| 住宅修繕 | 長期で合計約600万円をリフォーム・修繕費として計上 |
| 家電 | 長期で合計約272万円を買い替え費用として計上 |
| 住宅ローン金利 | 1.14%→1.7%→2.2%と段階的に上昇 |
| 運用利回り | 投資信託・株式・iDeCo等2%、債券・金1%、現金0% |
| 生活水準 | 60歳以降も基本的に落とさない |
| 試算期間 | 95歳前後まで |
車、住宅修繕、家電については、上記の金額を一度に支出するのではなく、想定される買い替え・修繕時期に分けて計上しています。
なお、現在は夫婦とも会社員なので勤務先の社会保険に加入しています。今回「国保+国民年金」としているのは、あくまでセミリタイア後の試算です。実際には週2〜3日程度の仕事でも勤務条件によって社会保険に加入する可能性がありますが、今回はなるべく厳しく見るため、二人とも国保になる前提にしました。
また、老後になったからといって生活費を自動的に2割、3割と下げるような計算にもしていません。旅行、犬、介護、車、住宅修繕、家電の買い替えまで入れたうえで、「それでも1.1億円ならどうなるか」を見ています。
我が家は完全FIREではなく、60歳まではゆるく働く
我が家が目指しているのは、45歳から一切働かない完全FIREではありません。会社員として週5日働く生活からは降りますが、夫婦とも60歳までは週2〜3日程度働く想定です。
以前の試算と同じく、週3日×7時間×時給1,200円×52週として、1人あたり年間約131万円。夫婦で年間約262万円の収入を見込んでいます。
💡以前行った週2〜3勤務の試算はこちらに書いています↓
決して大きな収入ではありません。それでも、45歳から60歳までの15年間、毎年200万円以上の収入があるかどうかは資産の減り方にかなり影響します。
60歳になったら、基本的には仕事は終わり。そこから先は金融資産や年金を中心に生活する想定です。
生活費は、老後も簡単には下げない
現在の我が家の生活費は、月約43万円。年間では約516万円。この中には、住宅ローン約10万円と保険料約8.2万円も含まれています。
💡保険料月8.2万円についてはこちらに書いています↓
そのため、保険の支払いが終われば月8.2万円分、住宅ローンが完済すればさらに月10万円分は不要になります。
一方で、それ以外の生活については、60歳になったから突然質素に暮らすという前提にはしていません。セミリタイアする目的は、ただ支出を極限まで削って生きることではないからです。
旅行にも行きたいし、将来的には犬も飼いたい。家が古くなれば修繕も必要ですし、冷蔵庫やエアコンも壊れます。
💡子なし夫婦の介護費についての考えはこちらに書いています↓

そのため今回は、普段の生活費以外にも旅行費や犬の費用、介護、車、住宅修繕、家電買い替えを別途入れています。かなり長い人生を試算する以上、「毎年の生活費」だけを掛け算しても意味がないと思っています。
住宅ローンも残したままセミリタイアする
住宅ローンも、45歳でセミリタイアするからといって一括返済する前提にはしていません。現在の返済額は月約10万円。
💡住宅ローンを繰り上げ返済しない理由はこちらに詳しく書いています↓
さらに今回の試算では、変動金利が今後上昇することも考え、1.14%→1.7%→2.2%と段階的に上がる想定にしています。今の低い金利がこの先ずっと続くとは考えていません。
それでも金融資産をまとめて住宅ローン返済に充てるのではなく、ローンを払いながら資産を運用していく前提です。
公的年金は1人月10万円で計算
公的年金については、それぞれ65歳から月10万円。夫婦そろって受給するようになれば、月20万円として計算しています。
今回、45歳前後から厚生年金への加入期間が大幅に減る前提なので、現役会社員を65歳まで続けた場合より年金額は当然少なくなります。
それでも、これまでの厚生年金加入実績に加えて、60歳までは国民年金を支払う前提なので、1人月10万円程度は極端に楽観的な数字ではないと考えています。ただし将来の制度がどうなるかは分からないので、この数字が保証されているわけではありません。
1.1億円からスタートするとどうなる?結果
ここまでの条件を入れたうえで、インフレ率を3パターンに分けて試算してみました。なおこの資産は、ChatGPTやClaudeなどのAIを活用したモンテカルロ計算を取り入れています。
| ケース | インフレ率 | 結果 |
|---|---|---|
| 低インフレ | 0% | 私97歳時点でも約2,250万円残る |
| 中位 | 最初10年1.5%、その後1% | 私78歳ごろに取り崩せる金融資産が尽きる |
| 高インフレ | 2%が続く | 私73歳ごろに取り崩せる金融資産が尽きる |
ここは、私自身も少し意外でした。「1.1億円あれば相当余裕がある」と思っていましたが、生活水準を大きく落とさず、旅行、犬、住宅修繕、介護などまで入れると、インフレ次第では決して盤石とは言えません。
特に影響が大きいのが、長期間の物価上昇です。今回の運用利回りは、投資信託・株式・iDeCoなどで年2%、債券や金で1%、現金は0%。かなり低めに設定しています。
仮に物価が毎年2%上がり続ければ、投資資産が名目2%増えても、実質的にはほとんど増えていないことになります。一方で、生活費や旅行、介護などの支出は物価上昇の影響を受けます。これが何十年も続くと、かなり大きな差になります。
逆算すると、必要資産は1億円〜1.6億円
同じ条件のまま、夫95歳前後まで資産を切らさないためには、セミリタイア開始時にいくら必要なのかも逆算しました。
結果はおおよそ、低インフレ:約1.02億円、中位:約1.35億円、高インフレ:約1.60億円です。
こうして見ると、「1.1億円さえあれば、何があっても安心」とは言えません。
それでも目標を1.1億円から変えない理由
今回の試算は、かなり厳しい条件です。セミリタイア後は二人とも国保。運用利回りも低め。60歳になっても通常の生活費は落とさず、旅行や犬も楽しむ。介護、車、住宅修繕、家電買い替えまで入れています。そしてインフレ2%が何十年も続くケースまで考えています。
実際の人生は、この表どおりには進みません。運用がもっと良い可能性もおおいにあると思います。セミリタイア後の仕事が思ったより楽しくて、60歳を過ぎても少し働くかもしれません。逆に、80歳を過ぎれば旅行や外食が自然に減り、今と同じ生活費を使わなくなる可能性も高いと思います。資産が予定以上に減れば、その時点で支出を少し落とすこともできます。
前提自体をかなり厳しめに置いているので、実際にはもう少し余裕が生まれる可能性のほうが高いだろうとも思っています。
1.1億円は「絶対安心の数字」ではなく、会社員を降りるための目安
資産が増えるほど、次の目標もつい引き上げたくなります。実際、8,000万円のときは1億円、1億円が見えてからは1.1億円というふうに、私自身のゴールも少しずつ動いてきました。今回の計算結果だけ見れば、「念のため1.3億、いや1.6億まで」と考えることもできます。
でも、私がお金を貯めている目的は資産額を最大化することではありません。週5日働いて、休日は疲れを取って、また月曜日から働く。そんな仕事中心の生活から降りるために、ここまで資産を作ってきました。
安全を求め続ければ、会社員を辞める日は永遠に来ません。だから今のところ、目標は1.1億円という、無理ではないけどちょっと頑張らないと届かないくらいの金額感に設定しています。ただし、「1.1億円にならなければ辞められない」とも考えず、3年後の資産額や相場、仕事の状況、自分たちの気持ちを見て最終判断するつもりです。
私は会社員を辞めるためにお金を貯めているだけで、お金を貯めるために会社員を続けたいわけではありません。
当たり前のようですが、数字を見ているとたまに気持ちが逆転しそうになるので、そこを見誤らないよう、時々自分に言い聞かせています。
※2026年9月追記
この記事公開後、住宅修繕・家具家電・介護費についてより詳細に再検証しました。その結果、特に住宅修繕費の想定が甘かったと判断し、セミリタイア試算の前提を見直しています。
💡見直しの経緯と、結果がどう変わったかはこちらに書いています↓
コメント