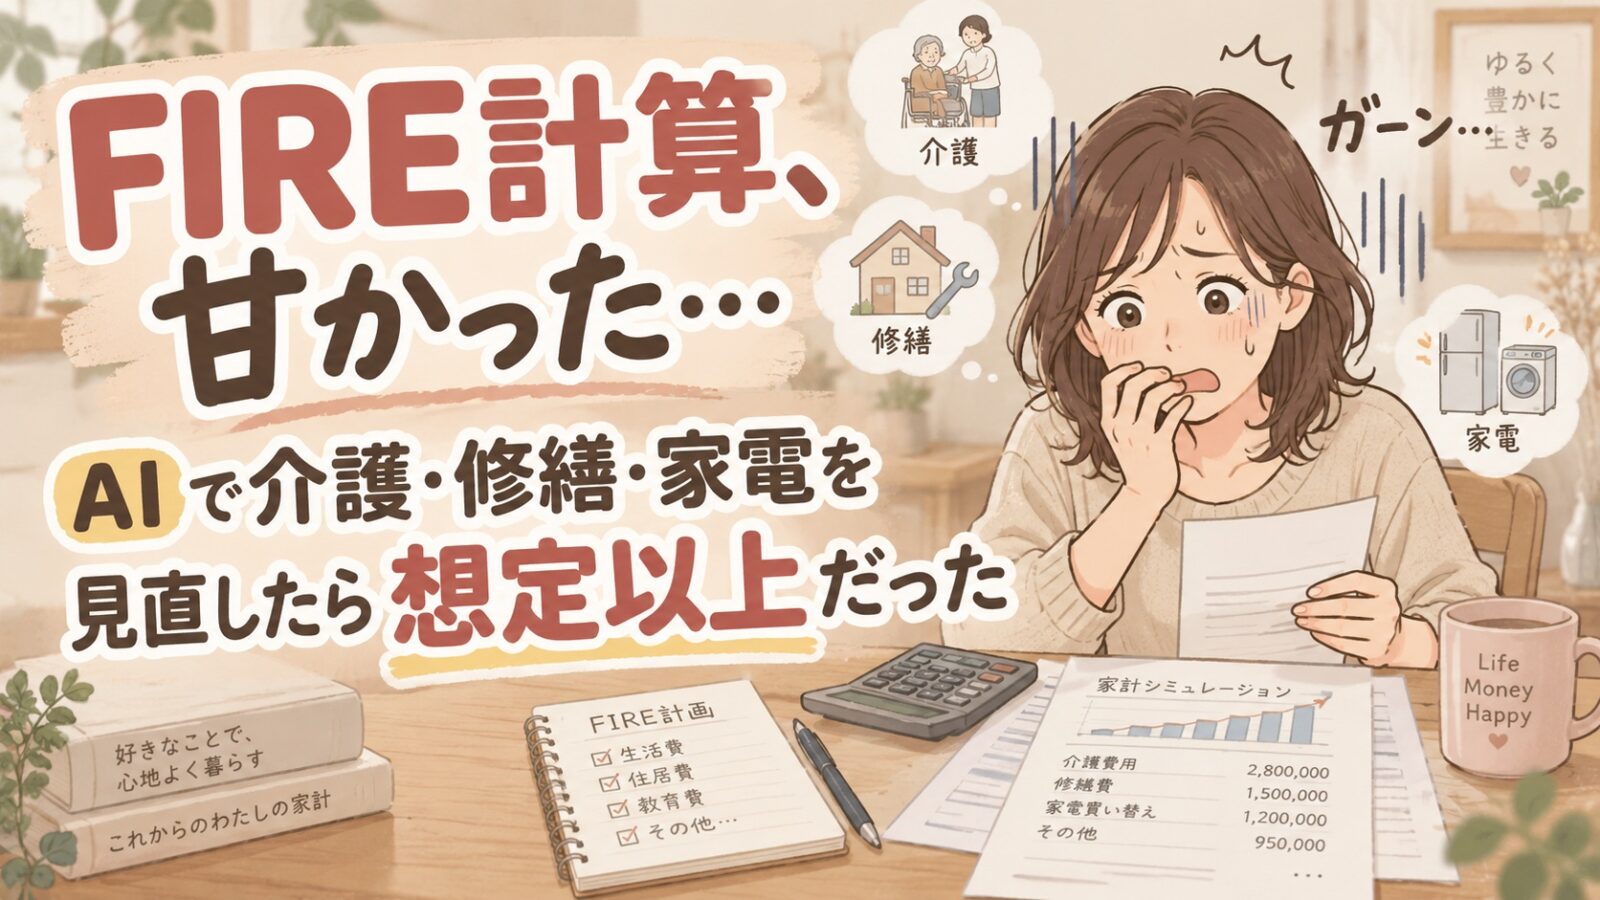
💡この記事ではこんなことを書いています:
・ChatGPTで組んだセミリタイア試算に、Claudeがセカンドオピニオンを出した経緯
・住宅修繕・家具家電・介護費、それぞれの見直し結果と、私が採用しなかった部分
・見直しを実際に反映したら、資産試算の結論がどう変わったか(特に高インフレケース)
・AIの指摘をどう扱うか、そして今後の判断をどうするか
こんにちは、yushiです。我が家は3年後を目安に、夫婦でセミリタイアすることを目指しています。
これまでこのブログでも、「45歳でセミリタイアするにはいくら必要なのか」「1.1億円あれば足りるのか」といった試算を何度かしてきました。
直近の試算はこちらに書いています↓

そのときの壁打ち相手は、主にChatGPT Plusです。生活費、住宅ローン、年金、保険、旅行、車、介護費など、自分ではそれなりに細かく条件を出して「これならどう?」「この費用も入れたら?」と何度も計算してきました。自分としては、結構ちゃんと考えているつもりでした。
ところが先日、同じセミリタイア計画をClaudeにも見てもらったところ、思いがけない指摘を受けました。
ざっくり言うと
「将来かかる費用、まだ全然足りていません」
という話です。
マジで??そこまで要る…? というのが、最初の感想でした。
もちろん、ChatGPTが間違っていてClaudeが正しいという単純な話ではなく、私がどこまで細かく条件を与えるかによってシミュレーションはいくらでも変わりますし、50年以上先まで正確に予測することなどAIにもできません。
ただ、Claudeから指摘された項目を一つずつ確認していくと「確かにこれは今までちゃんと考えていなかったなぁ」と思うものが結構ありました。
これまでの試算は少し甘かったらしい。
今回は、Claudeの案に沿って我が家のセミリタイア計画をもう一度見直した結果と、それでも「さすがにこれは積みすぎでは?」と思った部分、そして実際に数字を入れ直してみたら結論がどう変わったかを書いてみます。
Claudeに指摘されたのは、住宅修繕・家具家電・介護費
以前の記事では、老後までに発生する大きな費用として、住宅修繕600万円、家具・家電で数百万円、介護600万円というざっくりした数字を置いていました。日々の生活費とは別にこれだけ入れておけば、そこそこ現実的なのではないかと思っていました。
ところがClaudeに見せたところ、特に指摘されたのが住宅修繕・家具家電・介護費の3つでした。Claude案に沿って細かく積み上げると、一時は住宅修繕が約1,850万円、大型家電・家具が約950万円、介護が約1,000万円という数字に。合計約3,800万円です。
内訳を見ていくと、「確かに前の計算は甘かったな」と思うところと「これは我が家には多すぎる」と思うところがありました。
住宅修繕は、600万円ではさすがに足りなかったかもしれない
まず、一番大きく増えたのが住宅修繕費です。以前は生涯600万円程度を見込んでいました。我が家はまだ築浅で、この家にできるだけ長く、可能なら死ぬまで住みたいと思ってます。
Claudeが挙げた主な修繕項目はこんな感じでした。
| 項目 | 周期の目安 | 1回の費用 |
|---|---|---|
| シロアリ防除 | 5年 | 20万円 |
| 給湯器 | 12年 | 25万円 |
| 外壁塗装・シーリング | 15年 | 130万円 |
| 屋根 | 約25年 | 120万円 |
| 浴室・キッチン・トイレ・洗面 | 約25年 | 350万円 |
| クロス・床など内装 | 15年 | 80万円 |
| 給排水管 | 30年 | 80万円 |
| 雨どい・防水など | 10年 | 40万円 |
| バリアフリー改修 | 1回 | 150万円 |
これを単純に年額換算すると、年間約48万円になります。もちろん毎年48万円ずつ使うわけではなく、ある年に外壁塗装で100万円以上、別の年に水回りで数百万円、という形でまとまって発生する想定です。
また、80代、90代になってまで家を新品同様に保つ必要があるとも思っていません。古くても問題なく使えるなら、そのまま使うでしょうし。そのため今回の中庸ケースでは、基本的には年間35万円程度、さらに築45年を超えた頃からは年間15万円程度まで落として計算しました。それでも生涯では約1,850万円。
最初に数字だけ見たときは「高すぎる」と思いましたが、水回り、外壁、屋根、給湯器、配管と一つずつ並べられると、600万円で全部済ませる方がむしろ楽観的だったかもしれません。特に今までちゃんと意識していなかったのが給湯器です。家電という感覚でもなく、住宅ローンにも入っていない。でも壊れたら交換しないわけにはいかない。こういう「生活費には入っていないけれど、いつか確実に出ていくお金」が結構あったんですよね。
家具・家電は、Claudeの950万円採用は見送った
次に家具・家電です。Claudeの最初の試算では、年間約18万円を53年間として、約950万円を見込んでいました。内訳はこんな感じです。
| 項目 | 周期 | 1回 | 年額換算 |
|---|---|---|---|
| エアコン | 15年 | 38万円 | 2.5万円 |
| 冷蔵庫 | 12年 | 25万円 | 2.1万円 |
| 洗濯機 | 12年 | 20万円 | 1.7万円 |
| テレビ | 12年 | 20万円 | 1.7万円 |
| 電子レンジ・オーブン | 10年 | 10万円 | 1.0万円 |
| 炊飯器・掃除機・小型家電 | 8年 | 12万円 | 1.5万円 |
| 温水洗浄便座 | 10年 | 7万円 | 0.7万円 |
| 食洗機 | 12年 | 20万円 | 1.7万円 |
| 家具一式 | 18年 | 90万円 | 5.0万円 |
合計すると年17.8万円。丸めて18万円です。計算としては分かりますが、これは我が家にはちょっと合わない。
例えばテレビ。我が家はもうテレビをほとんど見ていません。次に壊れたら、そこでテレビ生活終了でもいいかなと思っています。TVerやパソコンで十分です。電子レンジと炊飯器に至っては、すでに10年以上使っています。「10年経ったから交換」ではなく、壊れたら考えるということでいいと思っています。
家具もそうです。ベッドとマットレスは昨年買い替えたばかり。ダイニング家具も、今後何度も買い替えるイメージはありません。ソファだって、買い替えるとしても我が家ならニトリで2〜3万円のものを選ぶと思います。「18年ごとに家具一式90万円」は、我が家にはかなり豪華です。
そこで家具・家電については、Claude案をそのまま採用せず、高齢になるまでは年間10〜12万円程度、その後はさらに減らすくらいが現実的ではないかと考え直しました。生涯ではざっくり500〜600万円程度。以前の自分の見積もりよりは多い。でも950万円までは要らない。このくらいで計算しました。
介護費は600万円→1,000万円に増やした
一方、Claudeから指摘されて「これは増やしておこう」と思ったのが介護費です。以前、このブログでは我が家の介護費として600万円程度を見込んでいました。介護にかかった平均的な一時費用と月額費用、平均介護期間をもとに考えていた数字です。
ふたりとも介護が必要な状況にはならない、一気にお金がかかることにはならないだろう。という前提で考えていたのですが…夫婦二人で600万円では、確かに少ないかもしれないなぁと思ったのです。
もちろん介護費は個人差が非常に大きい。ほとんど介護を受けずに済む人もいれば、施設生活が長くなって多額のお金が必要になる人もいる。だから「1,000万円あれば絶対大丈夫」という意味ではありません。
それでも、介護については家具家電より厚めに備えておきたいと思っています。理由は子どもがいないからです。私たちが本格的に介護を受けるような年齢になった頃には、親もすでに亡くなっている可能性が高いですし。
💡子なし夫婦の介護についての考えはこちらに詳しく書いています↓

姪はいます。でも、姪に自分たちの老後を背負わせたくありません。そして夫に対しても、もし私が先に介護される側になったとしても、全面的に介護を任せるような状態にはしたくない。
住宅なら多少古くても我慢できます。テレビはなくてもいいしソファも安いものでいいですが、介護だけは「お金がないから家族にやってもらう」という形にならないようにしたい。子どものいない私たちにとって、自分たちの介護をできるだけお金で解決できる状態にしておくことは自分たちの責務でもあると思っています。
そのため、介護費はこれまでの600万円から1,000万円へ増やすことにしました。
AIの指摘を鵜呑みにせず、実際に計算し直してみた
今回面白かったのは、ChatGPTとClaudeで数字がかなり変わったことです。でも、どちらか一方が絶対に正しいというより、使い方や指示の仕方の問題だと思っています。
ChatGPTとはこれまで何度も壁打ちしてきたので、私の性格も熟知しているし、私が出した条件の中でかなり細かく計算してもらっていました。一方、Claudeにはそれを一度まとめて渡して「この計画の見込みは甘くないか」という目線でチェックしてもらいました。すると、今まで自分が条件として出していなかった項目がたくさん拾われました。
今回の経験から思ったのは、FIREに関するシミュレーションをAIと壁打ちする場合
AIに必要額を確認するだけではなく、別のAIに「この計算の穴を探して」と聞いて双方で壁打ちさせるのは結構有効だということです。出てきた数字を全部そのまま採用する必要はなく、最終的なことだけ私が決めればいいですからね。
これらをふまえ、再計算した結果と前回の資産との差が以下の表です。
| ケース | 従来(修繕600・家電272・介護600) | 見直し後(修繕1,850・家電500〜600・介護1,000) | 差 |
|---|---|---|---|
| 低インフレ | 97歳で1億5,647万円残る | 97歳で1億1,660万円残る | -3,987万円 |
| 中位(メイン) | 97歳で7,490万円残る | 97歳で1,877万円残る | -5,613万円 |
| 高インフレ | 97歳で1,972万円残る | 82歳で資産が尽きる | -7,265万円 |
低インフレ・中位ケースでは資産は残るものの、かなり目減りします。そして高インフレケースは、以前は97歳まで持ちこたえていたのが、82歳で資産が尽きる結果に変わりました。
この差は、単純に支出がその額だけ増えたという意味ではありません。追加の支出は数十年にわたってインフレで膨らみ続け、さらにそのお金を運用に回せなかった分の複利も失われるので、97歳時点の資産差はもとの支出差より大きくなります。想像していたより、影響はずっと大きいものでした。
それでも、3年後のセミリタイアはあきらめない
「思ったより厳しいなー」というのが正直な感想です。
とはいえ、だからといって「セミリタイアは諦める」という結論にはまだなっていません。
介護。医療。住宅修繕。家具家電。車。インフレ。株価暴落。年金の減額。災害。将来起こるかもしれないことを挙げればきりがありません。
一つ一つ「最悪の場合でも絶対大丈夫」という金額を積んでいけば、必要資産は際限なく増えていきます。それをやっていたら一生会社員を辞められません。
あと2年くらい経ったところで、そのときの資産額や相場、仕事の状況、自分たちの気持ちを見てもう一度判断しようと思います。
まとめ|数字は見直す。でも、安心を求めすぎない
これまでChatGPTと何度もセミリタイア計画を考えてきて、それなりに細かく試算してきたつもりでした。ところがClaudeに改めてチェックしてもらったところ、住宅修繕や家具家電、介護など、これまでの想定では少し甘かった部分が見つかりました。
将来のリスクを無視したまま会社を辞めるのは怖いですが、起こるかどうかも分からないすべてのリスクに完璧に備えようとして一生働き続けるのも違います。私がシミュレーションを続けているのは会社を辞めない理由を探すためではなく、できるだけ安心して会社員を降りるためです。
そのため、今後もちょくちょく資産の状況はチェックしていきます。あわせて、経済系のニュースもちゃんと見ていかないとですね。
数字はこれからも変わると思いますが、そのたびに適宜見直しつつ、3年後に「このくらいなら大丈夫」と思える状態になっていればいいな~。
コメント